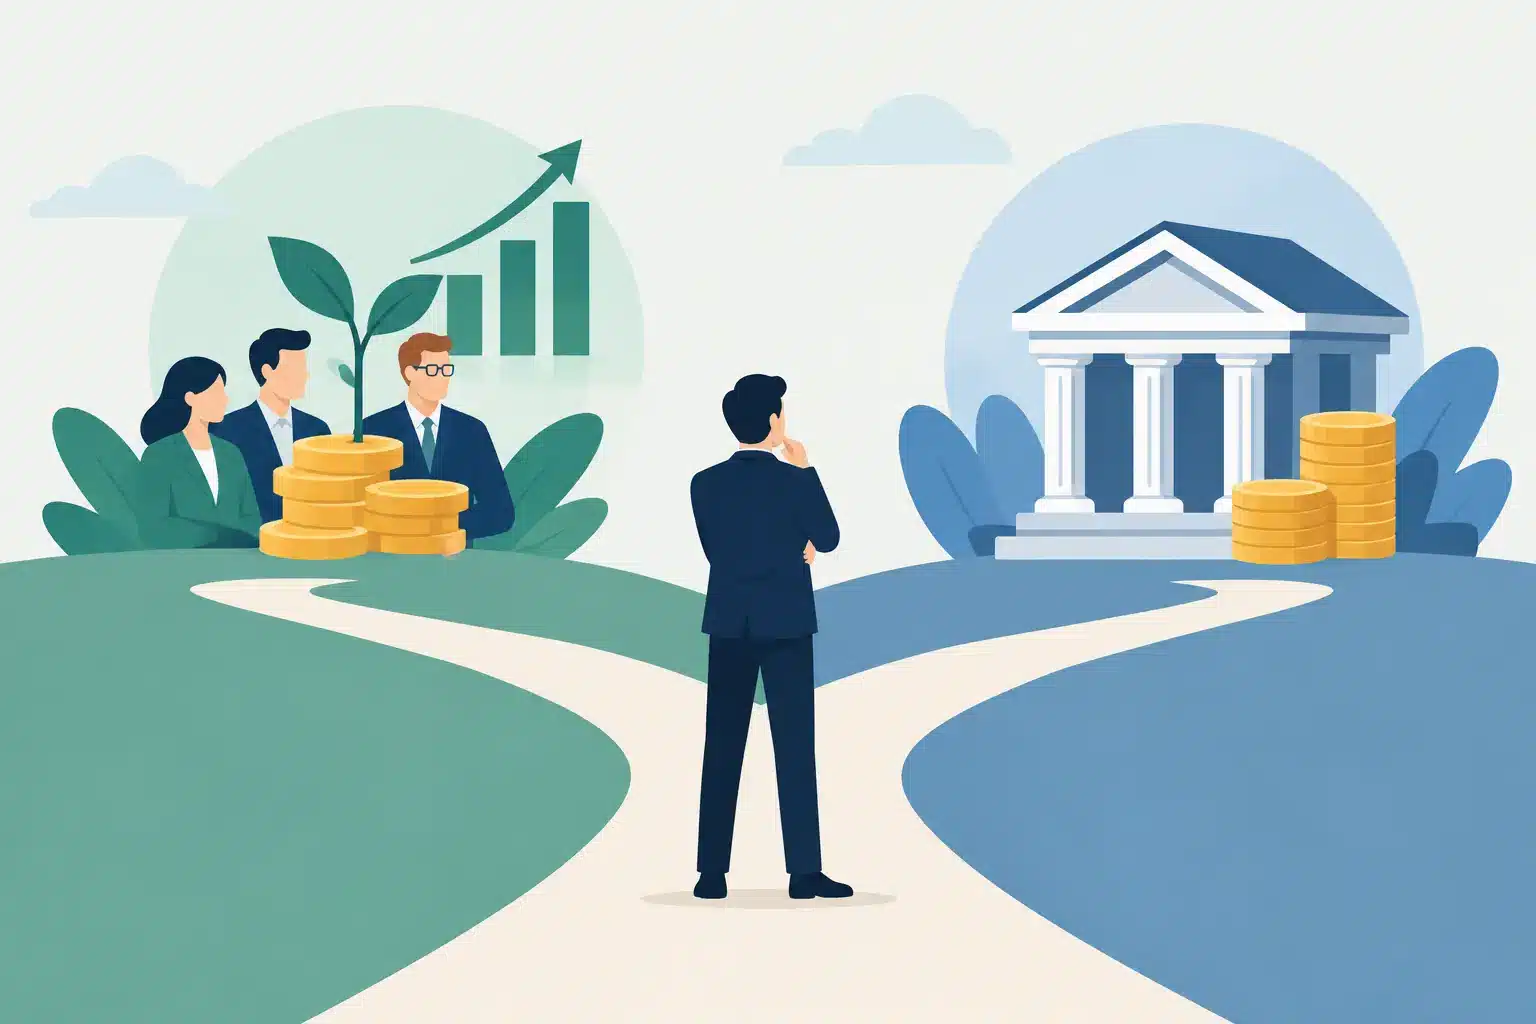
Een kredietaanvraag kan worden afgewezen terwijl de onderneming aantoonbaar groeit. Omgekeerd kan een investeerder enthousiast instappen in een bedrijf dat nog nauwelijks winst maakt. Dat verschil raakt de kern van groeikapitaal versus bankkrediet: de ene financier kijkt vooral naar voorspelbare terugbetaling, de andere naar de waarde die in de toekomst kan ontstaan.
Voor ondernemers is de keuze daarom niet beperkt tot de vraag waar geld het goedkoopst is. Financiering bepaalt hoeveel risico u zelf draagt, hoeveel zeggenschap u behoudt en welk groeitempo realistisch is. Wie alleen naar rente of verwatering kijkt, mist de strategische rekening die later wordt betaald.
Bankkrediet koopt tijd, geen aandeelhouderschap
Bankkrediet is vreemd vermogen. De bank leent een bedrag uit dat binnen afgesproken termijnen moet worden afgelost, meestal met rente. De onderneming houdt de eigendom, de ondernemer behoudt de besluitvorming en de totale kosten zijn vooraf doorgaans beter te ramen dan bij aandelenkapitaal.
Dat maakt krediet aantrekkelijk voor investeringen waarvan het rendement redelijk voorspelbaar is. Denk aan de aankoop van machines, bedrijfswagens, voorraad, een bedrijfspand of uitbreiding van een bewezen dienstverlening. Als de investering aantoonbaar leidt tot extra kasstroom, past een lening vaak logisch bij de economische levensduur van het bedrijfsmiddel.
De keerzijde zit in de vaste verplichting. Aflossing en rente lopen door als een grote klant later betaalt, een project vertraging oploopt of de markt tijdelijk afkoelt. Een bank wil daarom niet alleen zien dat een onderneming ambitie heeft, maar vooral dat die onderneming de schuld ook onder minder gunstige omstandigheden kan dragen. Historische cijfers, stabiele marges, contracten, zekerheden en kasstroomprognoses wegen zwaar.
Een bank financiert dus primair terugbetaalcapaciteit, geen verhaal. Dat is geen gebrek aan visie, maar een ander risicomodel. Voor een gevestigde mkb-onderneming met voorspelbare omzet kan dit een voordeel zijn: een solide balans en goede administratie vertalen zich vaak in scherpe financieringsvoorwaarden. Voor een jonge onderneming met hoge ontwikkelkosten en onzekere omzet is hetzelfde model juist beperkend.
Groeikapitaal financiert onzekerheid en versnelling
Groeikapitaal is meestal eigen vermogen dat wordt ingebracht door een investeerder, participatiemaatschappij, informal investor of strategische partij. Daar staat een aandelenbelang tegenover. Er is geen maandelijkse aflossingsdruk zoals bij een lening, maar de investeerder verwacht wel een aantrekkelijk rendement bij een verkoop, overname of volgende financieringsronde.
Dit type kapitaal past bij ondernemingen die al bewijzen dat hun product of model werkt, maar voor de volgende fase meer nodig hebben dan de bestaande kasstroom kan dragen. Bijvoorbeeld een softwarebedrijf dat internationaal wil verkopen, een producent die capaciteit moet opbouwen vóórdat grote orders volledig binnenkomen, of een dienstverlener die door overnames snel schaal wil realiseren.
Het wezenlijke voordeel is dat groeikapitaal ruimte creëert om te investeren voordat alle opbrengsten zichtbaar zijn. Dat kan gaan om productontwikkeling, een senior salesteam, merkopbouw, digitalisering, werkkapitaal of een acquisitie. De investeerder deelt in het neerwaartse risico. Als de groei langzamer komt dan verwacht, hoeft de onderneming niet direct een vaste schuldendienst op te brengen.
Daar staat tegenover dat kapitaal nooit gratis is, ook niet wanneer er geen rente op staat. De prijs is verwatering, invloed en een gezamenlijke agenda. Een investeerder kan een zetel in de raad van commissarissen of adviesraad vragen, afspraken maken over budgetten en strategische besluiten, of aandringen op verkoop na een bepaalde periode. Dat kan waardevol zijn als die partij relevante kennis, een netwerk en discipline toevoegt. Het wordt problematisch als de ambities over tempo, risico of ondernemerschap uiteenlopen.
Groeikapitaal versus bankkrediet is vooral een risicovraag
De vergelijking tussen groeikapitaal versus bankkrediet wordt vaak gemaakt alsof het om twee tarieven gaat. In werkelijkheid gaat het om de verdeling van risico. Bij een lening ligt het operationele risico in hoge mate bij de ondernemer: ook in een matig jaar moet de verplichting worden nagekomen. Bij groeikapitaal schuift een deel van dat risico naar de investeerder, die daar een potentieel veel hoger rendement voor terug wil.
Stel dat een groothandel een extra magazijn nodig heeft omdat de omzet structureel stijgt en klanten al voor langere tijd zijn gecontracteerd. De investering is tastbaar, de vraag is zichtbaar en de kasstroom is redelijk te voorspellen. Bankkrediet ligt dan voor de hand, mits de schuld niet zo hoog wordt dat één tegenvallend kwartaal direct tot spanning leidt.
Neem daartegenover een onderneming die een bewezen Nederlands concept naar drie Europese markten wil brengen. De omzetkans is groot, maar de kosten gaan voor de baten uit. Lokale marketing, personeel, regelgeving en distributie vragen forse investeringen, terwijl de uitkomst onzeker blijft. Groeikapitaal kan dan rationeler zijn, omdat de onderneming niet wordt vastgezet door maandelijkse aflossingen in een fase waarin flexibiliteit juist waarde heeft.
Ook de looptijd telt mee. Een kortlopende piek in werkkapitaal vraagt iets anders dan een meerjarig transformatieprogramma. Financier een structurele investering niet met te kort geld, maar gebruik evenmin permanent eigen vermogen voor een tijdelijk voorraadprobleem. Een mismatch tussen financieringsvorm en kasstroomprofiel is vaak kostbaarder dan een verschil van één procentpunt rente.
Kijk verder dan de kosten van vandaag
Bij bankkrediet zijn de kosten zichtbaar: rente, afsluitkosten, eventuele borgstelling en soms een hogere opslag bij extra risico. Bij groeikapitaal zijn de kosten minder direct, maar mogelijk groter. Als een onderneming sterk in waarde stijgt, kan een minderheidsbelang dat vroeg is verkocht achteraf zeer duur blijken.
Die constatering is geen argument om externe aandeelhouders buiten de deur te houden. Een kleiner aandeel in een onderneming die sneller, professioneler en internationaler groeit, kan financieel aantrekkelijker zijn dan volledige eigendom van een bedrijf dat door kapitaalgebrek klein blijft. De vraag is of de investeerder aantoonbaar meer brengt dan geld alleen.
Beoordeel daarom niet alleen de waardering en het percentage aandelen. Vraag welke ervaring de partij heeft in uw sector, welke bedrijven zij eerder heeft geholpen, hoe zij omgaat met tegenvallers en welke exitverwachting zij hanteert. Let ook op bepalingen over zeggenschap, verwateringsbescherming, preferente rechten, dividend en verkoop. Juist die voorwaarden bepalen in een later stadium wie werkelijk aan het stuur zit.
Bij krediet verdienen de convenanten dezelfde aandacht. Een bank kan afspraken maken over solvabiliteit, schuldgraad of minimale kasstroom. Zolang de onderneming binnen die grenzen blijft, is er weinig aan de hand. Worden ze doorbroken, dan kan de financier aanvullende eisen stellen, hogere tarieven rekenen of herfinanciering afdwingen. Een lening zonder aandelenverwatering is dus niet automatisch financiering zonder invloed.
De balans bepaalt hoeveel keuzevrijheid u heeft
De beste onderhandeling over financiering begint ruim voordat het geld nodig is. Een onderneming met actuele cijfers, een heldere strategie, betrouwbare prognoses en een gezonde balans heeft meerdere opties. Dat verlaagt niet alleen de prijs van kapitaal, maar versterkt ook de positie aan tafel.
Zorg dat u kunt uitleggen waar iedere euro naartoe gaat, wanneer die euro rendement moet opleveren en welk scenario volgt als de omzet achterblijft. Een prognose zonder gevoeligheidsanalyse is voor een bankier of investeerder weinig waard. Laat zien wat er gebeurt bij lagere marges, langere betaaltermijnen of een vertraagde marktintroductie. Niet om pessimistisch te zijn, maar om aan te tonen dat het management grip heeft op risico.
In de praktijk is een combinatie vaak het sterkst. Eigen vermogen kan de balans en risicodraagkracht versterken, waarna bankfinanciering voor bedrijfsmiddelen of werkkapitaal bereikbaar wordt. Ook een achtergestelde lening, leaseconstructie of gefaseerde investering kan uitkomst bieden. De juiste mix voorkomt dat u onnodig veel aandelen verkoopt of de onderneming onder een te zware schuldendienst brengt.
Kies kapitaal dat past bij de volgende fase
De cruciale vraag is niet of u financiering kunt krijgen, maar welk kapitaal uw onderneming sterker maakt wanneer de groei niet precies volgens plan verloopt. Voor voorspelbare investeringen is bankkrediet vaak efficiënt en behoudt u de regie. Voor een sprong met veel onzekerheid kan groeikapitaal de ruimte bieden die een lening juist zou wegnemen.
Maak die keuze niet vanuit haast of prestige. Een investeerder aan boord klinkt ambitieus, terwijl een kredietfaciliteit zakelijk en vertrouwd oogt. Beide kunnen verstandig zijn, mits de looptijd, risicoverdeling en zeggenschap aansluiten op uw groeiplan. Kapitaal is uiteindelijk geen doel op zich, maar een instrument dat uw strategische speelruimte moet vergroten.