Een winstgevend bedrijf kan juridisch kwetsbaar zijn. Een conflict met een opdrachtgever, een persoonlijke borgstelling of een ongelukkig ingerichte samenwerking kan jarenlang opgebouwd kapitaal onder druk zetten. Bedrijfsvermogen juridisch beschermen gaat daarom niet alleen over belasting besparen of een bv oprichten. Het gaat over de vraag welke risico’s u accepteert, waar vermogen hoort te staan en wie daar onder welke voorwaarden aanspraak op kan maken.
Voor ondernemers is juridische bescherming vooral een strategisch ontwerpvraagstuk. De beste structuur sluit aan bij de fase van de onderneming, de aard van de risico’s, de gezinssituatie en de plannen voor verkoop, opvolging of nieuwe investeringen. Wie pas handelt wanneer er een claim, scheiding of conflict ligt, heeft doorgaans nog maar weinig keuzeruimte.
1. Scheid ondernemingsrisico en privévermogen
De eerste vraag is eenvoudig, maar fundamenteel: waar ligt de aansprakelijkheid? Bij een eenmanszaak is er juridisch geen scheiding tussen ondernemer en onderneming. Schuldeisers kunnen zich in beginsel verhalen op het zakelijke én privévermogen. Bij een vof geldt bovendien dat vennoten hoofdelijk aansprakelijk kunnen zijn voor schulden van de vof, ook wanneer een andere vennoot de verplichting is aangegaan.
Een bv creëert wel een juridische scheiding. De bv sluit contracten, bezit activa en draagt in principe haar eigen schulden. Dat is vaak een relevante stap, zeker bij groeiende omzet, personeel, voorraad, langlopende verplichtingen of hogere contractuele risico’s. Maar de beperkte aansprakelijkheid van een bv is geen vrijbrief. Bestuurders kunnen persoonlijk aansprakelijk worden bij bijvoorbeeld onbehoorlijk bestuur, misleiding van schuldeisers, selectieve betalingen of het niet tijdig melden van betalingsonmacht bij bepaalde belastingschulden.
De kern is dus niet alleen de rechtsvorm, maar ook het feitelijke gedrag. Een zorgvuldig bestuur, sluitende administratie en realistische besluitvorming zijn onderdeel van vermogensbescherming.
2. Laat operationeel risico niet naast opgebouwd kapitaal staan
Een werkmaatschappij die tegelijk personeel, contractrisico, intellectueel eigendom, overtollige liquiditeit en beleggingen bevat, concentreert risico en vermogen op één plek. Dat is overzichtelijk, maar niet altijd verstandig.
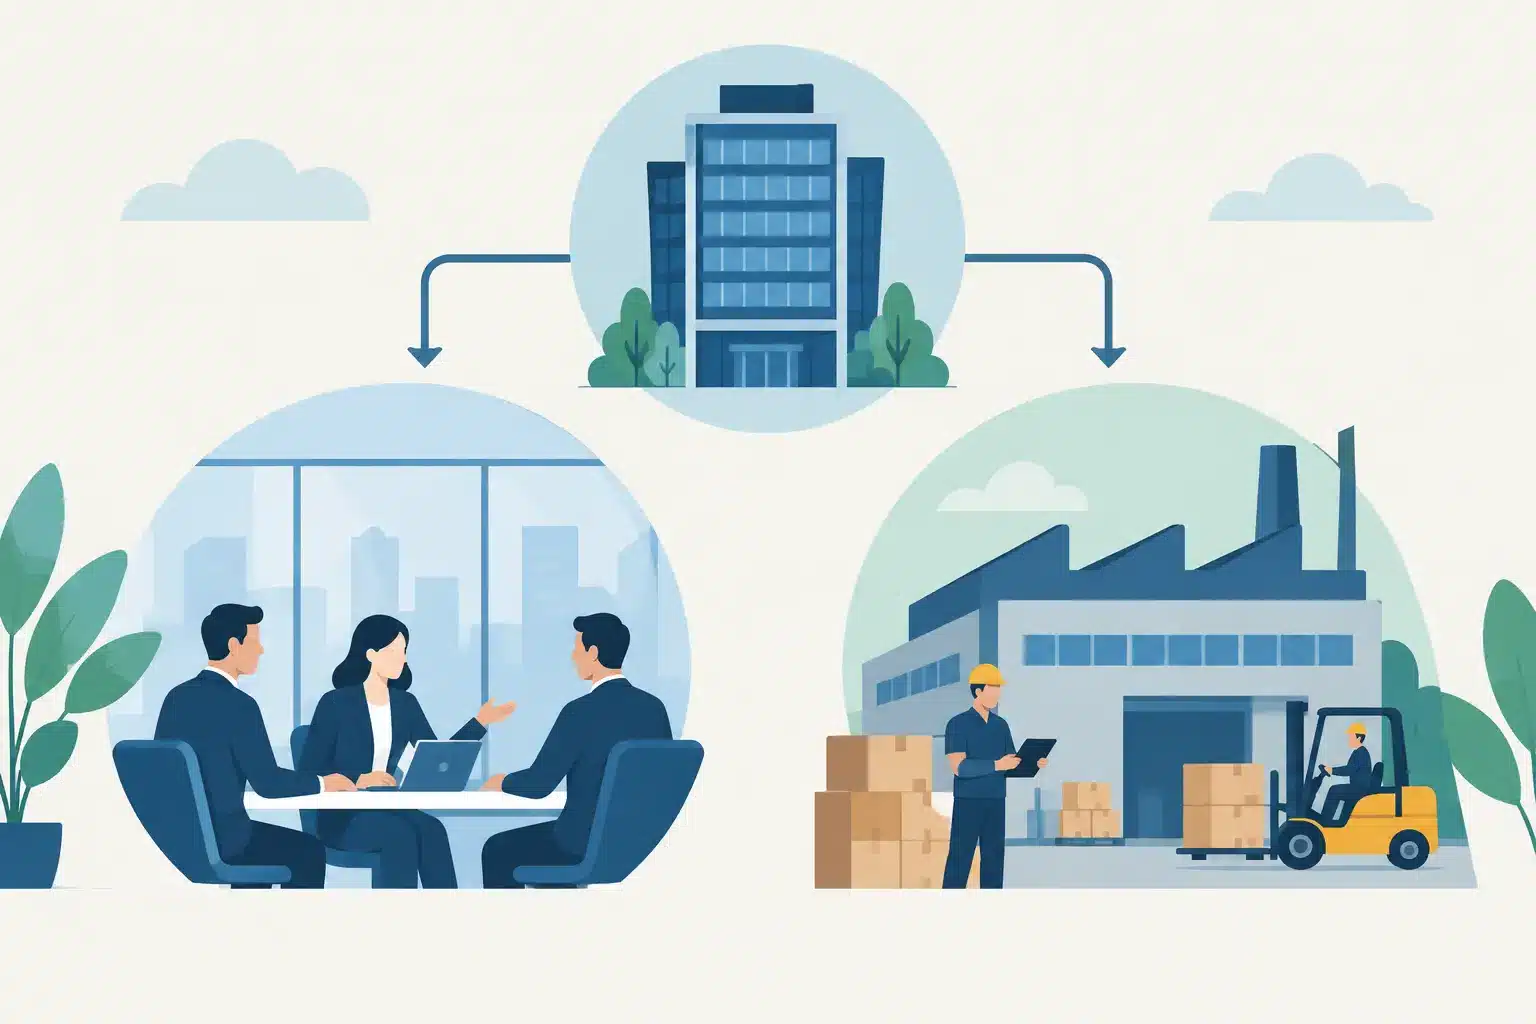
Een veelgebruikte structuur bestaat uit een holding boven een werkmaatschappij. De werkmaatschappij voert de operationele activiteiten uit en draagt het dagelijkse ondernemingsrisico. Winst die na belasting als dividend naar de holding kan worden uitgekeerd, staat vervolgens in beginsel buiten het directe bereik van nieuwe schuldeisers van de werkmaatschappij. De holding kan dat vermogen aanhouden, investeren of gebruiken voor een volgende onderneming.
Deze structuur werkt alleen wanneer zij ook zakelijk wordt uitgevoerd. Geldstromen moeten administratief kloppen, afspraken tussen holding en werkmaatschappij moeten zakelijk zijn en de werkmaatschappij moet voldoende middelen houden om haar verplichtingen na te komen. Vermogen onttrekken terwijl betalingsproblemen voorzienbaar zijn, kan juist tot aansprakelijkheidsrisico leiden. Bescherming mag geen benadeling van schuldeisers worden.
3. Bescherm bedrijfsvermogen juridisch met heldere contracten
Veel vermogensverlies ontstaat niet door een spectaculaire rechtszaak, maar door contracten waarin de belangrijkste risico’s niet zijn geregeld. Een algemene voorwaarde die nooit geldig van toepassing is verklaard, een mondelinge afspraak over eigendom of een vage samenwerkingsovereenkomst kan duurder uitpakken dan een goed juridisch traject vooraf.
Kijk in ieder geval kritisch naar aansprakelijkheidsbeperkingen, betalingstermijnen, intellectuele-eigendomsrechten, geheimhouding, opzegmogelijkheden en toepasselijk recht. Voor een adviesbureau is de vraag wie eigenaar wordt van ontwikkelde kennis of software vaak essentieel. Voor een handelsbedrijf kunnen eigendomsvoorbehoud en leveringsvoorwaarden bepalend zijn. Voor een onderneming met een klein aantal grote klanten verdienen aansprakelijkheidsplafonds en garanties bijzondere aandacht.
Contracten zijn geen standaarddocumenten die u eenmalig downloadt en vergeet. Ze moeten passen bij uw verdienmodel en onderhandelingspositie. Een aansprakelijkheidslimiet van één factuurbedrag kan redelijk zijn in de ene branche en commercieel onhaalbaar in de andere. Juist daarom is de afweging strategisch: welk risico is verzekerbaar, welk risico accepteert u en welk risico moet contractueel worden uitgesloten?
4. Regel de samenwerking voordat belangen botsen
Samen ondernemen vraagt meer dan vertrouwen. Dat geldt voor twee vrienden die een vof starten, maar ook voor aandeelhouders in een groeiende bv. Zodra omzet, zeggenschap en persoonlijke belangen toenemen, wordt onuitgesproken verwachting een juridisch risico.
Een aandeelhoudersovereenkomst kan afspraken vastleggen over besluitvorming, dividendbeleid, verkoop van aandelen, arbeidsongeschiktheid, vertrek en geschillen. Ook bepalingen over aanbiedingsplicht, waardering van aandelen en concurrentie zijn relevant. Zonder zulke afspraken kan een conflict tussen aandeelhouders het bedrijf blokkeren op het moment dat snelheid nodig is.
Let vooral op de minder comfortabele scenario’s. Wat gebeurt er als een aandeelhouder langdurig uitvalt? Wat als één partij wil verkopen en de ander niet? Hoe wordt de waarde vastgesteld bij vertrek? En mag een vertrekkende partner morgen met klanten en medewerkers concurreren? De juridische documenten moeten niet uitgaan van het ideale partnerschap, maar ook functioneren wanneer dat partnerschap onder spanning staat.
5. Vergeet de privésfeer niet
Zakelijk vermogen en privéverhoudingen raken elkaar vaker dan ondernemers denken. Bij een huwelijk of geregistreerd partnerschap kunnen de gekozen voorwaarden gevolgen hebben voor ondernemingsvermogen, waardegroei en zeggenschap. Ook bij een relatie zonder huwelijk, overlijden of arbeidsongeschiktheid ontstaan vragen die niet automatisch goed zijn geregeld.
Huwelijkse voorwaarden, een samenlevingsovereenkomst, testament en levenstestament vormen geen los privédossier naast de onderneming. Ze bepalen mede of continuïteit mogelijk blijft wanneer de ondernemer tijdelijk of definitief wegvalt. Wie mag dan beslissen? Wie krijgt de aandelen? Is er voldoende liquiditeit voor erfgenamen, belastingheffing of uitkoop? En voorkomt de regeling dat een onbedoelde nieuwe mede-eigenaar invloed krijgt op de onderneming?
Vooral ondernemers met kinderen, meerdere aandeelhouders of substantiële reserves doen er goed aan dit samen met de ondernemingsstructuur te beoordelen. Een fiscaal aantrekkelijke route die bij overlijden tot bestuurlijke verlamming leidt, is geen sterke vermogensstrategie.
6. Beperk persoonlijke garanties en borgstellingen
Banken, verhuurders en leveranciers vragen regelmatig om een persoonlijke borgstelling. Zeker in de start- en groeifase is dat soms onvermijdelijk. Maar een handtekening in privé kan de bescherming van de bv deels weer ongedaan maken.
Onderhandel daarom waar mogelijk over een maximumbedrag, een beperkte looptijd en duidelijke voorwaarden voor beëindiging. Koppel een borgstelling bijvoorbeeld aan een afbouwmoment zodra de onderneming bepaalde resultaten of zekerheden heeft opgebouwd. Controleer ook of bestaande garanties nog nodig zijn nadat financiering is afgelost, een huurcontract verandert of de onderneming wordt verkocht.
Persoonlijke zekerheid is niet altijd verkeerd. Zij kan toegang geven tot krediet of een betere commerciële deal. Het risico zit in garanties die onbeperkt, onduidelijk of vergeten zijn. Een periodiek overzicht van alle privéverplichtingen hoort daarom bij professioneel risicobeheer.
7. Maak governance zichtbaar in uw dagelijkse uitvoering
Juridische bescherming wordt geloofwaardig door uitvoering. Zorg voor tijdige jaarrekeningen, correcte besluitvorming over dividend, vastgelegde aandeelhoudersbesluiten en een administratie die aansluit op de werkelijkheid. Houd rollen helder wanneer u bestuurder, aandeelhouder en werknemer bent. Juist bij transacties met uzelf, uw holding of familieleden is een zakelijke onderbouwing belangrijk.
Dat klinkt administratief, maar het raakt direct aan aansprakelijkheid en onderhandelingskracht. Een ondernemer die kan aantonen waarom een besluit is genomen, welke informatie beschikbaar was en hoe belangen zijn afgewogen, staat sterker bij een conflict, financieringsaanvraag of verkooponderzoek. Goede governance is geen formaliteit voor grote corporates. Het is bewijs dat kapitaal met discipline wordt bestuurd.
Bescherming is geen eenmalige akte
De juiste juridische inrichting verandert mee met de onderneming. Een zzp’er met enkele opdrachtgevers heeft andere prioriteiten dan een mkb-bedrijf met personeel, vastgoed, externe financiering en opvolgingsvraagstukken. Ook een snelle omzetgroei, nieuwe compagnon, echtscheiding of voorgenomen verkoop is een logisch moment om structuur en documenten opnieuw te toetsen.
Wie bedrijfsvermogen juridisch beschermt, kiest niet voor een papieren schijnveiligheid. Die bouwt een structuur waarin risico, zeggenschap en kapitaal bewust van elkaar zijn gescheiden. De meest waardevolle stap is vaak niet het ingewikkeldste document, maar het tijdig stellen van de vraag: welk vermogen mag dit ondernemingsrisico werkelijk raken?