Een onderneming met groeiambitie heeft vaak meer te beschermen dan omzet alleen. Denk aan opgebouwde winst, intellectueel eigendom, vastgoed of een belang dat later verkocht kan worden. De keuze tussen een beheermaatschappij versus werkmaatschappij gaat daarom niet over een juridisch schema op papier, maar over de vraag waar risico, kapitaal en zeggenschap thuishoren.
Voor veel ondernemers is de structuur met een holding en een operationele bv logisch zodra de winst structureel wordt, de risico’s toenemen of een verkoop op termijn denkbaar is. Dat betekent niet dat elke starter direct twee bv’s nodig heeft. Extra vennootschappen brengen ook kosten, administratie en bestuurlijke discipline mee. De waarde zit in de juiste toepassing, niet in de complexiteit zelf.
Wat doet een werkmaatschappij?
De werkmaatschappij is de bv waarin de dagelijkse onderneming plaatsvindt. Hier worden opdrachten aangenomen, medewerkers betaald, contracten gesloten en facturen verstuurd. Ook de operationele risico’s landen hier: een klant die niet betaalt, een arbeidsconflict, een beroepsaansprakelijkheidsclaim of een tegenvallend project.
In veel structuren bezit de werkmaatschappij de bedrijfsmiddelen die nodig zijn voor de uitvoering, zoals voorraad, machines of werkkapitaal. De onderneming maakt winst in deze bv en betaalt daarover vennootschapsbelasting. Blijft de winst vervolgens in de werkmaatschappij, dan blijft ook het opgebouwde vermogen blootgesteld aan de risico’s van de operatie.
Dat laatste wordt geregeld onderschat. Een onderneming kan commercieel gezond zijn en toch onverwacht in zwaar weer raken door één groot geschil, een faillissement van een afnemer of een fout in de uitvoering. Wie alle liquide middelen jarenlang in de werkmaatschappij laat staan, bouwt vermogen op in de vennootschap waar de meeste onzekerheid zit.
De functie van een beheermaatschappij
Een beheermaatschappij, in de praktijk vaak holdingmaatschappij genoemd, staat boven de werkmaatschappij. De holding bezit doorgaans de aandelen in de werkmaatschappij. Als directeur-grootaandeelhouder bent u vervolgens aandeelhouder van de holding.
De centrale functie is het scheiden van ondernemingsrisico en opgebouwde waarde. Winst die na belasting als dividend vanuit de werkmaatschappij naar de holding wordt uitgekeerd, kan daar worden aangehouden, belegd of ingezet voor een volgende zakelijke stap. Denk aan de aankoop van vastgoed, een participatie in een andere onderneming, de financiering van een overname of het opbouwen van een buffer voor mindere jaren.
Die scheiding heeft alleen effect wanneer zij ook werkelijk wordt uitgevoerd. Geld dat formeel naar de holding is uitgekeerd maar feitelijk zonder goede afspraken terugvloeit naar een kwetsbare werkmaatschappij, biedt minder bescherming. Ook mag een dividenduitkering de betalingsverplichtingen van de werkmaatschappij niet in gevaar brengen. Het bestuur moet vooraf toetsen of de bv haar opeisbare schulden kan blijven betalen.
Meer dan een fiscale tussenlaag
De holdingstructuur wordt soms uitsluitend verkocht als fiscaal voordeel. Dat beeld is te beperkt. De deelnemingsvrijstelling kan ervoor zorgen dat dividend en verkoopwinst uit een kwalificerend aandelenbelang bij de holding niet nogmaals met vennootschapsbelasting worden belast. Maar de belangrijkste strategische vraag is vaak breder: wilt u vermogen binnen de ondernemingssfeer opbouwen, herinvesteren en beschermen?
Zolang geld in de holding blijft, is er meestal nog geen heffing in box 2 bij de aandeelhouder privé. Die belasting komt in beeld wanneer de holding dividend aan u als natuurlijk persoon uitkeert. Uitstel is geen afstel, maar het geeft wel ruimte om kapitaal zakelijk aan het werk te houden. Voor een ondernemer die wil investeren, kan dat verschil aanzienlijk zijn.
Beheermaatschappij versus werkmaatschappij: het praktische verschil
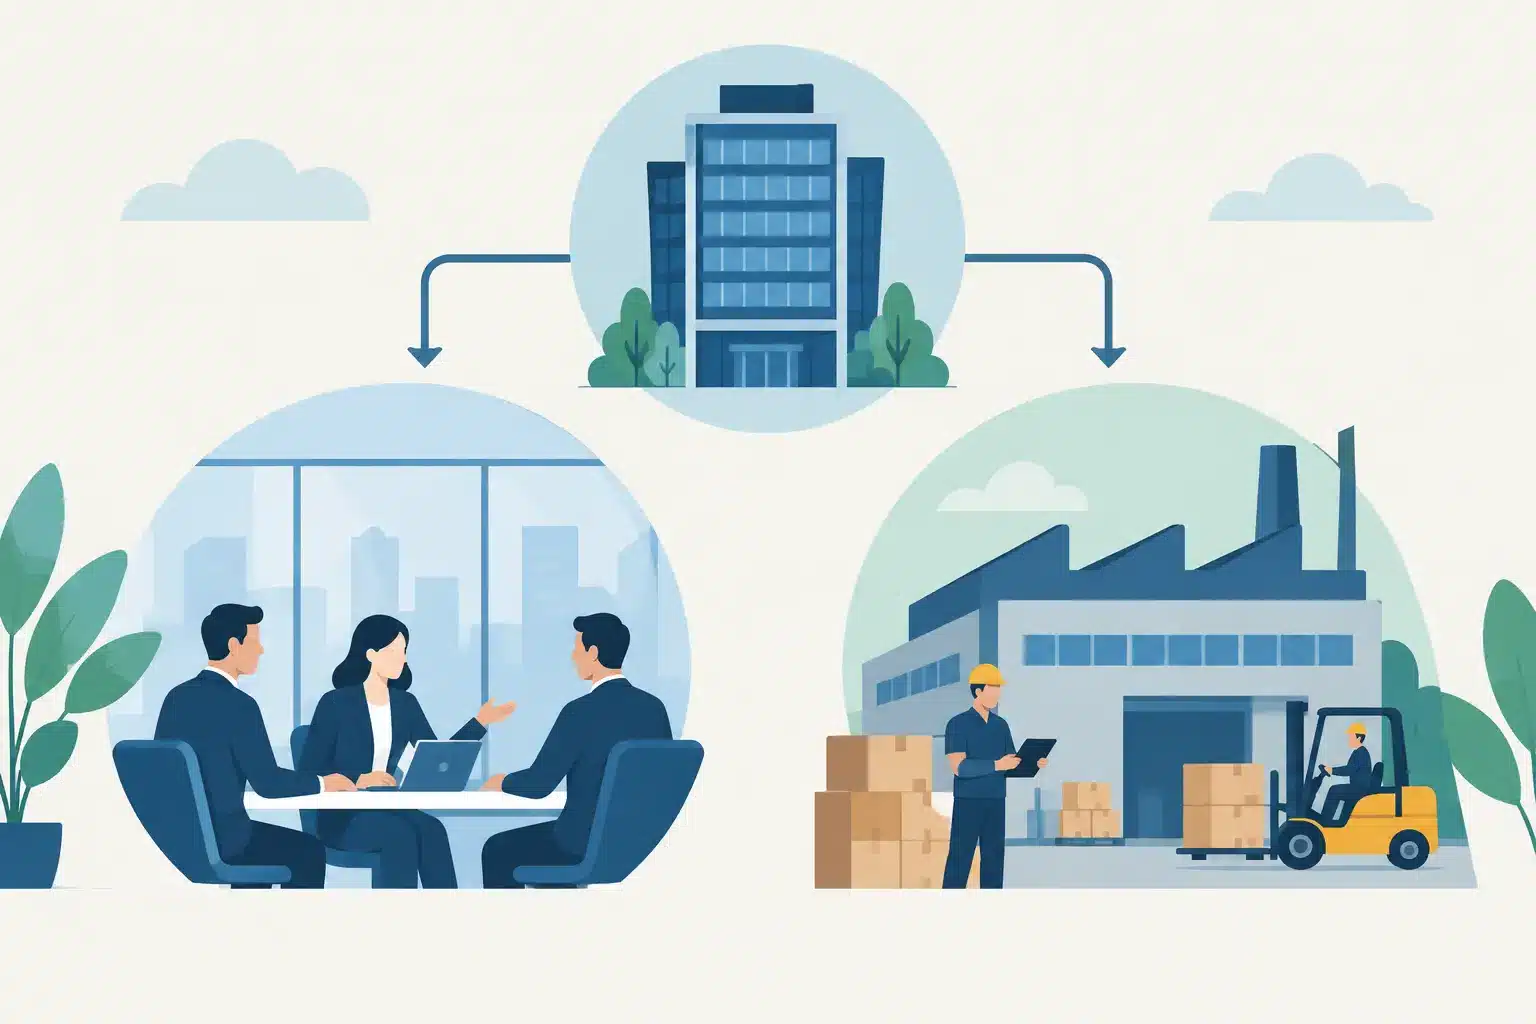
Het verschil wordt helder wanneer u kijkt naar drie stromen: risico, geld en eigendom. In de werkmaatschappij zit de commerciële uitvoering en dus het primaire risico. In de beheermaatschappij zit het aandelenbezit en idealiter het vermogen dat u niet meer nodig heeft voor de dagelijkse exploitatie. De holding kan daarnaast managementdiensten verrichten aan de werkmaatschappij.
Een gebruikelijke opzet is dat de directeur vanuit de holding managementwerkzaamheden verricht voor de werkmaatschappij. De holding factureert daarvoor een managementvergoeding. Vanuit de holding ontvangt de directeur in veel gevallen het gebruikelijk loon. Dit vraagt om correcte overeenkomsten, zakelijke tarieven en een administratie die aansluit op de werkelijkheid. Een structuur die alleen op papier bestaat, houdt bij controle of een conflict minder goed stand.
De verdeling kan er in hoofdlijnen zo uitzien:
- De werkmaatschappij sluit contracten, realiseert omzet en draagt operationele risico’s.
- De beheermaatschappij houdt de aandelen, ontvangt dividend en bewaart of herinvesteert overtollig kapitaal.
- De ondernemer bezit de aandelen in de beheermaatschappij en bepaalt op dat niveau de koers.
- Privé-uitgaven en privévermogen blijven zo veel mogelijk buiten de zakelijke structuur, tenzij een bewuste fiscale of vermogensrechtelijke keuze anders rechtvaardigt.
Dit model is geen standaardrecept. Bij vastgoed, licenties, meerdere activiteiten of buitenlandse ambities kan een aparte vastgoed-bv, intellectueel-eigendoms-bv of subholding logischer zijn. Elke extra laag moet echter een duidelijke economische, juridische of strategische functie hebben.
Wanneer is een holdingstructuur zinvol?
De meest voorkomende aanleiding is winst die u niet volledig privé nodig heeft. Wie jaarlijks alle beschikbare middelen opneemt voor consumptie, heeft minder aan een holding dan iemand die kapitaal wil reserveren voor groei. Ook bij activiteiten met substantiële aansprakelijkheidsrisico’s kan afscheiding van vermogen verstandig zijn.
Een tweede belangrijk moment is de voorbereiding op verkoop. Worden de aandelen in de werkmaatschappij verkocht door de holding, dan kan de verkoopopbrengst onder voorwaarden in de holding beschikbaar blijven voor herinvestering. Verkoopt u de aandelen privé, dan kunnen de fiscale gevolgen direct anders uitpakken. Juist jaren vóór een voorgenomen verkoop is het verstandig de structuur, aandeelhoudersafspraken en financiële stromen kritisch te beoordelen.
Ook ondernemers met meerdere bedrijfsonderdelen profiteren vaak van een holding. Een verlieslatende of risicovolle activiteit hoeft dan niet automatisch het vermogen of de waarde van een andere activiteit mee te trekken. De grens is wel dat een holding geen vrijbrief is om schuldeisers te benadelen of risico’s kunstmatig weg te drukken. Bestuurdersaansprakelijkheid, zekerheden aan financiers en onzorgvuldig handelen blijven relevant, ongeacht het organogram.
De kosten en risico’s van extra bv’s
Twee bv’s betekenen meer dan twee inschrijvingen bij de Kamer van Koophandel. U krijgt te maken met afzonderlijke jaarrekeningen, aangiften vennootschapsbelasting, bankrekeningen, administratie, besluitvorming en vaak onderlinge overeenkomsten. Een managementvergoeding, rekening-courantverhouding of lening tussen holding en werkmaatschappij moet zakelijk zijn vastgelegd en bewaakt.
Voor de dga vraagt vooral de rekening-courant aandacht. Privé-opnamen via de holding zonder heldere aflossingsafspraken kunnen fiscale en juridische problemen veroorzaken. Hetzelfde geldt voor leningen aan de werkmaatschappij die niet worden terugbetaald. Kapitaalbescherming werkt alleen als u governance serieus neemt.
Er is bovendien een financieel nadeel wanneer de onderneming klein blijft en weinig winst reserveert. De jaarlijkse kosten van advies en administratie kunnen dan zwaarder wegen dan de voordelen. Een eenmanszaak of enkele werk-bv kan in die fase overzichtelijker zijn. De juiste keuze hangt af van winstverwachting, risicoprofiel, investeringsplannen, privébehoefte en de kans op verkoop.
Begin met de bestemming van uw winst
De beste structuur volgt niet uit een modieuze fiscale constructie, maar uit de bestemming van uw toekomstige winst. Heeft u kapitaal nodig voor privé-uitgaven, voor bedrijfsinvesteringen, voor een overname of als buffer buiten de operationele risico’s? Pas wanneer die vraag scherp is, wordt duidelijk of een beheermaatschappij werkelijk waarde toevoegt.
Bespreek de inrichting daarom tijdig met accountant, fiscalist en notaris, zeker bij groei, toetredende aandeelhouders, vastgoed of een mogelijke verkoop. Een goed ingerichte holdingstructuur is geen doel op zich. Zij geeft u vooral meer regie over waar uw risico zit, waar uw kapitaal rendeert en welke opties u over enkele jaren nog open wilt houden.